Vår topplista över cashbackkort
1. Bank Norwegian Visa: 0,5 % CashPoints och 3 till 5 % på Norwegian-flyg (4,1/5)
2. American Express Blue Cashback: 1,25 % på alla köp (3,8/5)
3. Northmill Visa: 0,5 % bara med Premium för 139 kr/mån, gratiskortet saknar cashback (3,6/5)
4. Avanza Bank-kortet: 0,25 % på allt, kräver Avanza-kund (3,5/5)
Renodlade cashback-kort i Sverige är få. Många kort marknadsförda som ”cashback” ger egentligen poäng eller värdecheckar. Vi reder ut skillnaden nedan.
-
★ Bästa gratiskortet
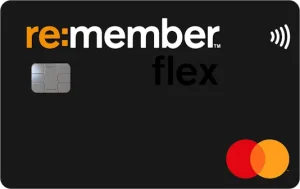 4,5 av 5Vårt betyg
Entercard
re:member flex
Sveriges populäraste avgiftsfria kreditkort
Årsavgift0 krEff. ränta18,91 %RäntefrittUpp till 56 dagarKreditgräns120 000 kr✓ Individuell ränta från 9,74 %, bland marknadens lägsta✓ Upp till 25 % rabatt i 300+ webbutiker via re:member reward✓ Två betalningsfria månader per kalenderår✓ 56 dagars räntefri kredit -
★ Bäst för golfare
 4,3 av 5Vårt betyg
Entercard via Svenska Golfförbundet
MoreGolf Mastercard
2 % bonus hos partner + golfförmåner
Årsavgift295 krEff. ränta18,67 %RäntefrittUpp till 55 dagarKreditgräns160 000 kr✓ 2 % bonus hos anslutna partner, 0,5 % på övriga köp✓ Första året helt avgiftsfritt + 9 000 poäng i välkomstbonus✓ Hole-in-one-bonus och golfutrustningsförsäkring ingår✓ Räntefri delbetalning av medlemsavgift till golfklubb -
★ Bäst för resor
 4,4 av 5Vårt betyg
Bank Norwegian (NOBA Bank Group)
Bank Norwegian
Gratis kreditkort med cashback eller CashPoints
Årsavgift0 krEff. ränta24,36 %RäntefrittUpp till 45 dagarKreditgräns150 000 kr✓ Valbar bonus: 0,5 % cashback eller CashPoints✓ Gratis kontantuttag i hela världen✓ Upp till 5 % CashPoints på Norwegian-flygresor✓ Kompletterande reseförsäkring med avbeställningsskydd
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Vad är cashback och hur skiljer det sig från bonus?
Det är en distinktion många kortutgivare blandar ihop, men den är viktig för dig som vill veta vad du får tillbaka:
- Cashback = en procentuell del av ditt köp återbetalas som pengar till ditt konto eller på nästa kortfaktura. Du kan använda dem var som helst, som rabatt på alla framtida köp.
- Bonuspoäng = du samlar poäng som kan användas i kortutgivarens poängbutik. Binder dig till specifika produkter där priserna ofta är högre än fri marknad.
- Värdecheckar = checkar du bara kan använda hos en specifik butikskedja (t.ex. Coop). 1:1 i värde inom kedjan men 0:1 utanför.
Cashback är typiskt 10 till 30 % mer värt än motsvarande bonuspoäng. Detta beror på att poäng oftast måste användas i en poängbutik där varorna är dyrare än hos vanliga handlare. Cashback i riktiga pengar har ingen sådan ”växelförlust”.
Topplistan över renodlade cashbackkort i Sverige
| # | Kort | Cashback | Årsavgift | Utbetalning | Betyg |
|---|---|---|---|---|---|
| 1 | Bank Norwegian Visa | 0,5 % CashPoints + 3-5 % flyg | 0 kr | Kvartalsvis | 4,1/5 |
| 2 | American Express Blue Cashback | 1,25 % på alla köp | 420 kr (35 kr/mån) | En gång om året | 3,8/5 |
| 3 | Northmill Visa | 0,5 % med Premium | 0 kr (Premium 139 kr/mån eller 999 kr/år) | Månadsvis till konto | 3,6/5 |
| 4 | Avanza Bank-kortet | 0,25 % på allt | 0 kr | Månadsvis till Avanza-konto | 3,5/5 |
Den svenska marknaden har få renodlade cashback-kort jämfört med t.ex. USA där 1,5 till 2 % standardcashback är vanligt. De svenska korten ligger nära 0,5 % vilket är lågt internationellt sett. För att kompensera detta kan högkonsumenter välja American Express Blue Cashback, som ger 1,25 % på alla köp.
Bank Norwegian Visa och CashPoints
Bank Norwegian Visa ger 0,5 % CashPoints på alla köp och 3 till 5 % på Norwegian-flyg. CashPoints kan användas på två sätt: växlas till cashback (1:1) eller till resor i Norwegian Reward-programmet. CashPoints utbetalas kvartalsvis och kan användas obegränsat tidsmässigt.
Kortet har 0 kr i årsavgift men tar 1,99 % i valutapåslag vid köp i utländsk valuta. Notera dock att den effektiva räntan är hög (24,36 % vid 10 000 kr i utestående kredit), så delbetala aldrig fakturan. Cashbacken har dessutom ett tak på 500 kr/år (motsvarande 100 000 kr i kortkonsumtion per kalenderår), och samma tak gäller om du väljer CashPoints.
American Express Blue Cashback
För dig som har hög kortkonsumtion (50 000+ kr/år) kan American Express Blue Cashback vara intressant. Kortet ger:
| Årsavgift | 420 kr (35 kr/mån) |
|---|---|
| Cashback | 1,25 % på alla köp |
| Nominell ränta | 17,99 % |
| Utbetalning | En gång om året |
| Valutapåslag | 2 % |
| Räntefri period | Upp till 55 dagar |
| Acceptans i Sverige | Cirka 80-90 % av handlare |
För att kortet ska gå runt ekonomiskt behöver du minst 33 600 kr/år i kortkonsumtion (420 / 0,0125 = 33 600). Vid 100 000 kr/år får du 1 250 kr i cashback minus 420 kr avgift = 830 kr netto.
Viktig begränsning för American Express
American Express accepteras i färre svenska butiker än Mastercard/Visa. Räkna med att 10 till 20 % av dina inköp inte kan göras med kortet, vilket sänker den effektiva totala cashback-nivån. Mindre handlare och vissa restauranger tar inte emot Amex. Ha alltid ett Visa/Mastercard som komplement.
Northmill Visa (3,6/5)
Northmill Visa ger cashback i riktiga pengar, men bara med Premium som kostar 139 kr/mån eller 999 kr/år. Gratiskortet ger ingen cashback. Kortet är ett bankkort (debetkort) med valbar kredit via Betala senare, vilket gör det funktionellt likt ett kreditkort. Premium ger 0,5 % cashback på köp i Sverige och på nätet i svenska kronor och 1 % på köp med Betala senare. Cashbacken betalas ut månadsvis till ditt konto. Det finns ett tak för cashback per månad och per år. Med årsbetald Premium behöver du handla för cirka 200 000 kr om året vid direktköp innan cashbacken täcker avgiften.
| Årsavgift | 0 kr |
|---|---|
| Cashback | 0,5 % med Premium (139 kr/mån eller 999 kr/år), gratiskortet saknar cashback |
| Valutapåslag | 0 % |
| Kortet är | Bankkort med valbar kontokredit |
| Apple Pay / Google Pay | Ja |
| Utbetalning av cashback | Månadsvis till konto |
| Kreditgräns (med Betala senare) | Upp till 15 000 kr |
| Kreditprövning | Bara för Betala senare, Northmill anger inte vilket upplysningsbolag som används |
Northmill Visas fördelar
- 0,5 % cashback i riktiga pengar med Premium, 1 % med Betala senare
- Gratiskortet är helt avgiftsfritt
- 0 % valutapåslag på utländska köp
- Månadsvis utbetalning
- Inga kategoribegränsningar
- Apple Pay, Google Pay
- Ingen kreditprövning för själva bankkortet
Northmill Visas nackdelar
- Bankkort, inte traditionellt kreditkort (ingen räntefri period på grundkortet)
- Begränsad försäkring jämfört med kreditkort
- Lägre kreditgräns än vissa konkurrenter
- Inget köpskydd eller förlängd garanti
- Inget bonusprogram utöver cashback
Vilket är värt mest, cashback eller kategoribonus?
Ett vanligt val är mellan ett cashback-kort (0,5 % på allt) eller ett kategoribonuskort (1,5 % på en specifik kedja, lägre på övrigt). Svaret beror helt på din konsumtion:
Räkneexempel 1: När vinner cashback-kort?
Konsumtion: 5 000 kr/mån mat (utspritt över 3 olika kedjor), 9 000 kr/mån övrig konsumtion.
- Northmill Visa med Premium (0,5 % vid direktköp): 14 000 × 0,005 × 12 = 840 kr minus 999 kr för Premium = minus 159 kr/år
- Coop Mastercard Mer (Månadsbonus och Extrabonus): Om bara 1 500 kr/mån är Coop ligger du strax över gränsen på 1 000 kr för Månadsbonus, och kortet ger Extrabonus på alla köp. Coop anger inga procentsatser, så bonusen ska vägas mot årsavgiften 295 kr.
- Resultat: Vid direktköp går Northmill Premium back med 159 kr om året. Gratiskortet ger ingen cashback. Coop Mastercard Mer lönar sig därför om Extrabonusen och försäkringarna är värda mer än årsavgiften 295 kr. Månadsbonusen får du som Coop-medlem även med Northmill.
Räkneexempel 2: När vinner kategoribonus?
Konsumtion: 6 500 kr/mån mat på Coop, 8 000 kr/mån övrig konsumtion.
- Northmill Visa med Premium (0,5 % vid direktköp): 14 500 × 0,005 × 12 = 870 kr minus 999 kr för Premium = minus 129 kr/år
- Coop Mastercard Mer: 6 500 kr i månaden på Coop ger Månadsbonus varje månad, och kortet lägger till Extrabonus på alla köp. Coop anger inga procentsatser, så summan går inte att räkna ut i förväg. Årsavgiften är 295 kr.
- Resultat: Månadsbonusen får du som Coop-medlem även med Northmill Visa. Eftersom Northmill Premium går back med 129 kr om året vid direktköp vinner Coop Mastercard Mer om Extrabonusen och försäkringarna är värda mer än årsavgiften 295 kr.
Är cashback-bonusen verkligen ”gratis”?
En vanlig missuppfattning är att cashback är ”gratis pengar”. Den är inte gratis, utan finansieras av:
- Köpmännens transaktionsavgifter. Mastercard/Visa tar 1 till 2,5 % av köpsumman från butiken. Kortutgivaren får en del, vilket finansierar cashback-utbetalningar.
- Ränteintäkter från delbetalare. Kunder som inte betalar hela fakturan i tid betalar 18 till 22 % ränta. Detta är kortutgivarens primära intäkt.
- Årsavgifter (för kort som tar ut sådana).
Det betyder att cashback bara är ”vinst” för dig om du alltid betalar hela fakturan i tid. En enda månad med delbetalning till 20 % ränta kan kosta mer än ett års cashback.
Beskattas cashback?
Nej. Cashback från kreditkort räknas som rabatt på dina inköp och är inte skattepliktig inkomst enligt svensk skattelag. Du behöver inte deklarera cashback-belopp. Detta gäller även om beloppen blir stora. En familj med 2 000 kr/år i cashback behöver inte rapportera det till Skatteverket.
Representativt exempel
För kreditkort med cashback på den här sidan: Vid en utnyttjad kredit på 20 000 kr återbetalt över 12 månader är den genomsnittliga effektiva räntan 18 till 27 %. Det sammanlagda beloppet att betala tillbaka är 21 500 till 23 000 kr. Räntor är rörliga. Se varje korts enskilda recension för exakt representativt exempel hos respektive utgivare. Att låna kostar pengar. Betala alltid hela fakturabeloppet i tid om du kan.
Cashback eller resekort som komplement?
För dig som vill ha både cashback och 0 % valutapåslag (för utlandsresor) kan du kombinera två kort:
- Bank Norwegian Visa som huvudkort för svensk vardagskonsumtion (0,5 % CashPoints utan årsavgift)
- Collector Black för utlandsresor (0 % valutapåslag, brett försäkringspaket)
Total årlig vinst av kombinationen är ofta 1 000 till 2 000 kr jämfört med ett enskilt ”universalkort”.
Vanliga frågor om cashback-kort
När får jag min cashback?
Beror på kortet. Northmill krediterar månadsvis till kontot. American Express Blue Cashback betalar ut återbäringen en gång om året. Bank Norwegian CashPoints kvartalsvis. Avanza Bank-kortet månadsvis till Avanza-kontot.
Är cashback bättre än bonuspoäng?
Generellt ja, eftersom cashback är likvida pengar du kan använda var som helst. Poäng binder dig till en specifik poängbutik där priset ofta är 10 till 30 % högre än marknadspris. Undantag finns: SAS Eurobonus-poäng vid företagsklass-resor kan ge betydligt högre värde än motsvarande cashback.
Beskattas cashback?
Nej, cashback från kreditkort räknas som rabatt på inköp och är inte skattepliktig inkomst i Sverige. Detta gäller oavsett belopp.
Finns det kreditkort med högre än 1,5 % cashback i Sverige?
Nej, inte i ren cashback. Vissa kort har kategoribonus (t.ex. drivmedel på OKQ8, mat på Coop), men inte jämn cashback. På den amerikanska marknaden är 2 % standardcashback vanligt, men sådana kort finns inte tillgängliga för svenska konsumenter.
Räknas alla köp för cashback?
Generellt ja, men kontantuttag, räkningsbetalningar via app, casino och vissa myndighetsavgifter undantas. Återköp/återbetalningar drar av motsvarande cashback. Läs villkoren för exakt lista.
Får jag cashback retroaktivt om jag byter kort?
Nej, cashback samlas från det datum du börjar använda kortet och framåt. Föregående månads köp innan kortet aktiverades ger ingen cashback.
Vad händer med utestående cashback om jag avslutar kortet?
Beror på kortet. Northmill betalar ut cashbacken månadsvis i efterskott, men villkoren säger inget om intjänad cashback vid avslut. American Express kräver att du använt upp den vid avslut. Outnyttjad cashback förfaller. Kontrollera alltid villkoren innan du avslutar.
Är cashback-kort bättre för småköp eller storköp?
Cashback är proportionell, så samma procent gäller oavsett storlek på köpet. Få svenska kort har minimitröskel. För småköp under 50 kr får du fortfarande full procentuell cashback.
Kan jag ha både Northmill och American Express?
Ja, det är en vanlig strategi. Northmill för småköp och vardagskonsumtion (0,5 % med Premium). American Express Blue Cashback där kortet accepteras, eftersom det ger 1,25 % på alla köp. American Express kräver en egen ansökan med kreditupplysning, medan Northmills bankkort inte kreditprövas.
Vad innebär ”uppgraderad cashback”?
Uttrycket syftar på en högre cashbacknivå som börjar gälla när du nått en viss kortkonsumtion under året. American Express Blue Cashback har ingen sådan nivå, utan ger 1,25 % på dina totala kortköp varje år.
Så har vi rangordnat korten
Vi har granskat varje kort utifrån fem områden med fast vikt, med samma metodik som för alla kreditkort på Skaffa kreditkort:
| Område | Vikt | Vad vi bedömer |
|---|---|---|
| Ränta och avgifter | 30 % | Effektiv ränta, årsavgift, valutapåslag, uttagsavgift |
| Förmåner och bonus | 25 % | Realvärde av cashback baserat på typisk konsumtion |
| Flexibilitet och kredit | 20 % | Maxkredit, räntefri period, delbetalningsmöjligheter |
| Trygghet och försäkring | 15 % | Rese-, köp-, pris- och garantiskydd |
| Användarvänlighet | 10 % | App, kundtjänst, mobilbetalning, ansökan |