Kort svar
”Betalkort” används i Sverige som ett ord för flera olika korttyper, från traditionella bankkort/debetkort till kreditkort som American Express Gold. På den här sidan reder vi ut skillnaderna: bankkort/debetkort (pengar dras direkt från konto), betalkort (alla månadens köp samlas på en faktura som betalas i sin helhet, utan kredit) och kreditkort (med kredit och räntefri period). Bästa korten i varje kategori listas nedan.
-
★ Bästa gratiskortet
 4,5 av 5Vårt betyg
Entercard
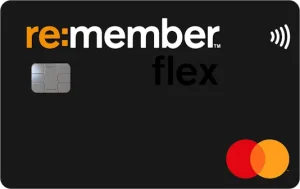
re:member flex
Sveriges populäraste avgiftsfria kreditkort
Årsavgift0 krEff. ränta18,91 %RäntefrittUpp till 56 dagarKreditgräns120 000 kr✓ Individuell ränta från 9,74 %, bland marknadens lägsta✓ Upp till 25 % rabatt i 300+ webbutiker via re:member reward✓ Två betalningsfria månader per kalenderår✓ 56 dagars räntefri kredit -
★ Bäst för resor
 4,4 av 5Vårt betyg
Bank Norwegian (NOBA Bank Group)
Bank Norwegian
Gratis kreditkort med cashback eller CashPoints
Årsavgift0 krEff. ränta24,36 %RäntefrittUpp till 45 dagarKreditgräns150 000 kr✓ Valbar bonus: 0,5 % cashback eller CashPoints✓ Gratis kontantuttag i hela världen✓ Upp till 5 % CashPoints på Norwegian-flygresor✓ Kompletterande reseförsäkring med avbeställningsskydd -
★ Bäst utan valutapåslag
 4,4 av 5Vårt betyg
Norion Bank (Collector)
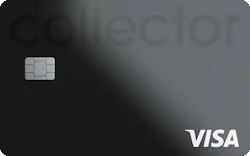
Collector Black
Resekortet utan valutapåslag
Årsavgift195 krEff. ränta22,6 %RäntefrittUpp till 56 dagarKreditgräns50 000 kr✓ 0 procent valutapåslag utomlands✓ Avbeställningsskydd utan självrisk ingår✓ Reseförsäkring utan självrisk ingår✓ Kostnadsfritt extrakort till någon i hushållet
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Vad är ett betalkort?
Strikt definierat är ett betalkort en hybrid mellan bankkort och kreditkort. Du handlar utan att behöva ha pengar på kontot vid köptillfället, men hela fakturabeloppet måste betalas vid förfallodagen. Det finns ingen kredit, ingen ränta, och ingen möjlighet att delbetala.
I dagligt språk används ”betalkort” dock som synonym för:
- Bankkort / debetkort
- Kontokort
- Charge cards
- Förbetalda kort
Denna förvirring gör att vi reder ut alla typer på den här sidan.
Översikt över olika betalkort
| Korttyp | Hur fungerar betalningen? | Kreditrisk? | Bästa exemplet |
|---|---|---|---|
| Bankkort / debetkort | Pengar dras direkt från kopplat konto | Nej | Northmill Visa |
| Betalkort (charge card) | Faktura månadsvis, betalas i sin helhet | Begränsad, ingen delbetalning | Ovanliga i Sverige |
| Kreditkort | Faktura månadsvis, kan delbetalas mot ränta | Ja (ränta vid delbetalning) | Bank Norwegian Visa |
| Förbetalt kort | Laddas med pengar i förväg | Nej | Olika prepaid-kort |
| Kombikort | Kan användas som debet eller kredit | Beroende på val | ICA Bankkort Plus |
Bankkort och debetkort
Bankkort (även kallat debetkort) är den vanligaste korttypen i Sverige. Kortet är kopplat till ditt bankkonto. När du betalar dras pengarna direkt från kontot. Du kan bara handla för pengar du redan har.
Fördelar med bankkort/debetkort
- Ingen kreditrisk: Du kan inte spendera mer än du har
- Ingen ränta: Aldrig några räntekostnader
- Ingen UC-fråga: Lättare att få oavsett kreditvärdighet
- Funkar för minderåriga: Från 13 till 18 år oftast
- Inkomstkrav: Ingen
Nackdelar
- Ingen räntefri period, så du måste ha pengar vid köp
- Sällan bonus eller cashback
- Begränsad reseförsäkring (eller helt utan)
- Mindre köpskydd (chargeback gäller fortfarande men begränsat)
Bästa bankkorten och debetkorten
| Kort | Årsavgift | Valutapåslag | Uttagsavgift | Specialitet |
|---|---|---|---|---|
| Northmill Visa | 0 kr | 0 % | 0 kr | Helt avgiftsfritt, 1 % sparränta |
| Lunar Plus | 0 kr | 0 % | 0 kr (begränsat) | 3,75 % sparränta |
| Revolut Standard | 0 kr | 0 % (begränsat) | 0 kr upp till 1 200 kr/månad | Multivaluta, kryptohandel |
| Wise multicurrency | 0 kr | ~0,5 % | 0 kr upp till 2 000 kr/månad | Bäst för utlandsbetalningar |
| SEB Visa Debit | 250 kr | 1,65 % | 3 % | Traditionellt bankkort |
| Swedbank Bankkort Mastercard | 300 kr | 1,65 % | 3 % | Traditionellt bankkort |
Äkta betalkort och American Express
Äkta ”betalkort” i strikt mening (charge cards) är ovanliga i Sverige. American Express Gold är däremot inget betalkort i den meningen, utan ett kreditkort med kortkredit och 17,99 % nominell ränta. Med ett äkta betalkort handlar du utan kontotäckning, men hela fakturan måste betalas vid förfallodagen.
American Express Gold
| Årsavgift | 2 100 kr (175 kr/mån) |
|---|---|
| Typ | Kreditkort med kortkredit, 17,99 % nominell ränta |
| Räntefri period | Upp till 55 dagar |
| Bonus | Amex-poäng på allt du handlar |
| Reseförsäkring | Omfattande |
| Tillgång till lounger | Periodvis |
| Acceptans Sverige | Cirka 80-90 % |
| Conciergetjänst | Ja |
Fördelar med charge cards
- Ingen risk för räntefälla: Hela fakturan måste alltid betalas, så du kan inte glida in i skuld
- Brett försäkringspaket: Reseförsäkring, hyrbilsförsäkring, allrisk
- Premiumförmåner: Concierge, lounge, exklusiva erbjudanden
- Hög acceptans utomlands: Stor närvaro i USA och Europa
Nackdelar
- Hög årsavgift (1 000 till 4 000 kr beroende på nivå)
- Lägre acceptans i Sverige (cirka 80 till 90 % vs Visa/Mastercard 99 %)
- Höga inkomstkrav (240 000+ kr/år för Amex Gold)
- Måste betalas i sin helhet, vilket ger mindre flexibilitet
- Strikt påminnelse- och inkassoregim
Kreditkort med kredit och räntefri period
Kreditkort är den mest flexibla korttypen. Du får en kreditgräns, räntefri period på 30 till 60 dagar, och möjlighet att delbetala. Mot delbetalning tillkommer ränta.
Skillnad mot betalkort: kreditkort kan delbetalas mot ränta. Betalkort kräver full betalning varje månad.
Bästa kreditkorten
- Bank Norwegian Visa: 0 kr årsavgift, 0,5 % CashPoints, 45 dagar räntefritt
- Coop Mastercard Mer: 295 kr/år (gratis år 1), Extrabonus utöver Coops Månadsbonus
- Re:member Flex: 0 kr årsavgift, rabatt i 300+ webbutiker, 56 dagar räntefritt
- OKQ8 Visa: 0 kr årsavgift, 25 öre/L tankning, 17,45 % nominell ränta
- Collector Black: 195 kr/år, 0 % valutapåslag, 56 dagar räntefritt
Se vår guide om bästa Visa-kreditkortet eller bästa Mastercard-kreditkortet för fullständig jämförelse.
Förbetalda kort (prepaid)
Förbetalda kort laddas med pengar i förväg, ofta via överföring från bankkonto eller Swish. Lämpligt för:
- Personer utan inkomst (studenter, pensionärer, arbetssökande)
- Som ”kontant-ersättning” till barn och ungdomar
- För specifika utgifter där du vill sätta en gräns
- Som backup-kort till huvudkortet
Nackdelar: ofta avgifter per uppladdning, begränsade förmåner, ingen kredit, sällan reseförsäkring.
Kombikort
Kombikort fungerar både som bankkort och kreditkort. Du väljer själv vid varje köp om pengarna ska dras direkt eller läggas på kreditfakturan.
ICA Bankkort Plus som exempel
ICA Bankkort Plus är ett klassiskt kombikort:
- Funkar som bankkort när du har pengar på kontot
- Funkar som kreditkort när du vill utnyttja räntefri period (60 dagar)
- 20 extrapoäng per köp + 1 poäng/krona på ICA
- Räntefri kredit upp till 60 dagar
- 420 kr/år
- Matförsäkring + trygghetsförsäkring
För Coop-kunder finns motsvarande Coop Visa Debit (debet) + Coop Mastercard Mer (kredit).
Vilket kort ska du välja?
Om du vill ha ren säkerhet utan kreditrisk
Bankkort/debetkort: t.ex. Northmill Visa eller traditionellt bankkort. Du kan inte spendera mer än du har.
Om du vill ha disciplin utan delbetalning
Betalkort/charge card tvingar dig att betala hela fakturan varje månad. Ingen risk för räntefälla. Tänk på att American Express Gold i dag är ett kreditkort som går att delbetala.
Om du vill ha maximal flexibilitet och bonus
Kreditkort: Bank Norwegian Visa, Coop Mastercard, Re:member Flex. Räntefri period 30 till 60 dagar plus bonus/cashback. Men det kräver disciplin, eftersom delbetalning är dyrt.
Om du saknar inkomst
Förbetalt kort eller debetkort: inget inkomstkrav. Northmill Visa är ett bra val.
Om du är på resa
Kombinera: Debetkort med 0 % valutapåslag (Northmill Visa eller Revolut) för kontantuttag + Kreditkort med 0 % valutapåslag (Collector Black) för köp och köpförsäkring.
Räkneexempel på kostnaden under ett år
Räkneexempel: konsument som handlar för 10 000 kr/månad
120 000 kr/år total konsumtion, varav 15 000 kr i utländsk valuta (resor).
- SEB Visa Debit (traditionellt bankkort): 250 kr avgift + 15 000 × 1,65 % = -498 kr/år (ren kostnad)
- Northmill Visa (debetkort): 0 kr avgift + 15 000 × 0 % = 0 kr/år + 1 % sparränta
- Bank Norwegian Visa (kreditkort): 0 kr avgift + 105 000 × 0,5 % minus 15 000 × 1,99 % = 525 minus 299 = +226 kr/år
- American Express Gold (kreditkort): -2 100 kr avgift minus 15 000 × 2 % i valutapåslag = cirka -2 400 kr/år före Amex-poängen. Poängen är värda 0,28 öre styck när du betalar köp med dem och ändrar därför inte bilden.
- Vinnare för kostnadsmedveten: Bank Norwegian Visa eller Northmill Visa
Vanliga frågor om betalkort
Vad är skillnaden mellan betalkort och kreditkort?
Betalkort kräver att hela fakturan betalas vid förfallodagen: ingen delbetalning, ingen ränta. Kreditkort kan delbetalas mot ränta och har räntefri period på 30 till 60 dagar.
Vad är skillnaden mellan bankkort och betalkort?
Bankkort/debetkort drar pengar direkt från ditt konto. Betalkort samlar alla månadens köp på en faktura som måste betalas i sin helhet. Bankkort kräver kontotäckning, betalkort gör det inte.
Är American Express ett betalkort eller kreditkort?
Ett kreditkort. Gold Card, Blue Cashback, Platinum Card, SAS Amex Premium och SAS Amex Elite har alla kortkredit och 17,99 % nominell ränta, så du kan delbetala mot ränta.
Vilket är bästa betalkortet?
Beror på vad du menar. För debetkort: Northmill Visa (0 kr alla avgifter). Äkta charge cards är ovanliga i Sverige. För kreditkort: Bank Norwegian Visa. Identifiera först vilken typ du behöver.
Kan jag få bankkort utan inkomst?
Ja, bankkort/debetkort kräver inte inkomst. Du behöver bara ett bankkonto. Northmill Visa har inga inkomstkrav och inga avgifter.
Behöver jag både kreditkort och bankkort?
Många har båda. Bankkort som dagligt vardagsverktyg + kreditkort som backup, för bonus, räntefri period och bättre försäkringar. För resor är kombinationen optimal.
Vad är kontokort?
Samlingsnamn för alla kort som är kopplade till ett konto eller en kredit: bankkort, debetkort, betalkort och kreditkort.
Är ett betalkort säkrare än ett kreditkort?
Båda har samma säkerhetsnivå: chip, PIN, kontaktlös. Kreditkort har dock bättre konsumentskydd (chargeback inom 90 dagar). Risken för räntefälla är dock unik för kreditkort.
Kan minderåriga få betalkort?
Ja, bankkort kan oftast utfärdas från 13 år (med målsmans godkännande). Kreditkort kräver myndighetsålder (18 år) och inkomst.
Vad händer om jag inte kan betala min betalkortsfaktura?
För charge cards: påminnelseavgift + risk för indraget kort + betalningsanmärkning. Inga räntor, men strikt påminnelse-regim. För kreditkort: ränta börjar löpa från köpdatum + påminnelseavgifter.
Vad är ett kombikort?
Ett kort som kan fungera både som bankkort och kreditkort. Vid köp väljer du om pengarna ska dras direkt från konto eller läggas på kreditfaktura. ICA Bankkort Plus är ett exempel.
Är förbetalda kort en bra idé?
Bra för: ungdomar utan eget konto, personer utan inkomst, specifika utgifter (resa, gåva, presentkort). Inte bra som primärt kort: ofta avgifter per uppladdning och begränsade förmåner.
Vilket är bästa kortet för att resa?
Kombination: Northmill Visa (debetkort, 0 kr alla avgifter) för kontantuttag + Collector Black (kreditkort, 0 % valutapåslag) för köp och köpförsäkring + spärrnummer i mobilen. Se vår guide om bästa Visa-kreditkortet.
Representativt exempel
För kreditkort gäller följande representativa exempel: Vid en utnyttjad kredit på 20 000 kr återbetalt över 12 månader är den genomsnittliga effektiva räntan 18 till 27 %. Det sammanlagda beloppet att betala tillbaka är 21 500 till 24 000 kr. Räntor är rörliga. Betalkort (charge cards) har ingen ränta men strikt påminnelse-regim. Bankkort/debetkort har ingen ränta men kräver kontotäckning. Att låna kostar pengar. Betala alltid hela fakturabeloppet i tid om du kan.