Kort svar
Guiden handlar bara om avgifter. Vi listar alla kreditkort och debetkort som har 0 % valutapåslag i Sverige 2026, jämför uttagsavgifter och visar vad du sparar i kronor. Vill du istället ha en bredare guide med reseförsäkring, lounge access och flygbonus? Se vår dedikerade resekortguide.
-
★ Bästa gratiskortet
 4,5 av 5Vårt betyg
Entercard
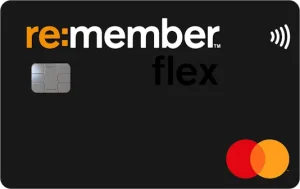
re:member flex
Sveriges populäraste avgiftsfria kreditkort
Årsavgift0 krEff. ränta18,91 %RäntefrittUpp till 56 dagarKreditgräns120 000 kr✓ Individuell ränta från 9,74 %, bland marknadens lägsta✓ Upp till 25 % rabatt i 300+ webbutiker via re:member reward✓ Två betalningsfria månader per kalenderår✓ 56 dagars räntefri kredit -
★ Bäst för golfare
 4,3 av 5Vårt betyg
Entercard via Svenska Golfförbundet
MoreGolf Mastercard
2 % bonus hos partner + golfförmåner
Årsavgift295 krEff. ränta18,67 %RäntefrittUpp till 55 dagarKreditgräns160 000 kr✓ 2 % bonus hos anslutna partner, 0,5 % på övriga köp✓ Första året helt avgiftsfritt + 9 000 poäng i välkomstbonus✓ Hole-in-one-bonus och golfutrustningsförsäkring ingår✓ Räntefri delbetalning av medlemsavgift till golfklubb -
★ Bäst för resor
 4,4 av 5Vårt betyg
Bank Norwegian (NOBA Bank Group)
Bank Norwegian
Gratis kreditkort med cashback eller CashPoints
Årsavgift0 krEff. ränta24,36 %RäntefrittUpp till 45 dagarKreditgräns150 000 kr✓ Valbar bonus: 0,5 % cashback eller CashPoints✓ Gratis kontantuttag i hela världen✓ Upp till 5 % CashPoints på Norwegian-flygresor✓ Kompletterande reseförsäkring med avbeställningsskydd
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Vad är valutapåslag?
Valutapåslag (även kallat valutaväxlingsavgift eller växlingspåslag) är en avgift som kortutgivaren lägger på varje köp eller uttag i utländsk valuta. Avgiften är en procentsats av köpesumman, vanligtvis 1,75 till 2,5 %.
Det är viktigt att förstå att valutapåslag är separat från:
- Nätverkets växelkurs: Visa och Mastercard har egna kurser som ligger nära marknadskursen
- Uttagsavgifter: En separat avgift vid kontantuttag (vanligen 3 % eller 35 till 50 kr)
- Acceptansavgifter: Vissa terminaler tar ut DCC-avgift (dynamic currency conversion)
Ett kort med ”0 % valutapåslag” ger dig Visa eller Mastercards officiella kurs utan kortutgivarens påslag.
Alla kreditkort med 0 % valutapåslag
| Kort | Typ | Valutapåslag | Uttagsavgift | Årsavgift |
|---|---|---|---|---|
| Collector Black | Kreditkort | 0 % | 3 % | 195 kr |
| Forex Kreditkort (nya ansökningar pausade) | Kreditkort | 0 % | 0 % utanför EU/EES | 225 kr |
| Avida Black | Kreditkort | 0 % | 3 % | 0 kr |
| Avida Blue | Kreditkort | 0 % | 3 % | 0 kr |
| Klarna Kortet | Kreditkort | 0 % | 3 % | 0 kr |
| Northmill Visa | Debetkort | 0 % | 0 % | 0 kr |
| Revolut Standard | Debetkort | 0 % (tak 10 000 kr/mån) | 0 % (tak 2 000 kr/mån) | 0 kr |
| Revolut Metal | Debetkort | 0 % | 0 % (höjt tak) | Premium-prenumeration |
| Lunar | Debetkort | 0 % | 0 % (vissa nivåer) | 0 kr (basnivå) |
Det är allt. Alla andra svenska kort har minst 1,5 till 2,5 % valutapåslag.
Vad valutapåslaget kostar dig
De flesta kort ligger på 1,75 till 2,5 % valutapåslag. Här är vad det innebär i kronor:
| Total utlandsspend | Vid 1,75 % | Vid 1,99 % | Vid 2,5 % | Med 0 %-kort |
|---|---|---|---|---|
| 5 000 kr | 88 kr | 100 kr | 125 kr | 0 kr |
| 10 000 kr | 175 kr | 199 kr | 250 kr | 0 kr |
| 20 000 kr | 350 kr | 398 kr | 500 kr | 0 kr |
| 30 000 kr | 525 kr | 597 kr | 750 kr | 0 kr |
| 50 000 kr | 875 kr | 995 kr | 1 250 kr | 0 kr |
Vid en typisk tvåveckorsresa med 20 000 kr i utlandsspend sparar du 350 till 500 kr med ett 0 %-kort jämfört med ett genomsnittligt kort. Vid längre resor och högre belopp blir besparingarna betydligt större.
Topplistan över kreditkort utan valutapåslag
1. Collector Black är bäst totalt
| Valutapåslag | 0 % |
|---|---|
| Årsavgift | 195 kr |
| Räntefri period | 56 dagar |
| Kreditgräns | Upp till 50 000 kr |
| Uttagsavgift | 3 % (minst 45 kr) |
| Kortnätverk | Visa |
Collector Black (som tidigare hette Collector Easyliving) är det mest populära 0 %-kortet. Bra kombination av låg årsavgift + längst räntefri period (56 dagar) bland 0 %-korten. Visa ger bred acceptans globalt.
Bäst för: Den som vill ha 0 % valutapåslag till en låg årsavgift.
2. Forex Kreditkort (pausat för nya ansökningar)
| Valutapåslag | 0 % |
|---|---|
| Årsavgift | 225 kr |
| Räntefri period | 55 dagar |
| Uttagsavgift | 0 % utanför EU/EES (2 % minst 40 kr inom) |
| Kortnätverk | Mastercard |
Forex Kreditkort har 0 kr i uttagsavgift utanför EU/EES och fria uttag i FOREX egna automater och butiker i Sverige. FOREX har dock tillfälligt pausat nya ansökningar, så kortet går inte att skaffa just nu.
Bäst för: Dig som redan har kortet och behöver kontanter utanför EU.
3. Avida Black är bästa gratis kreditkortet
| Valutapåslag | 0 % |
|---|---|
| Årsavgift | 0 kr |
| Räntefri period | Upp till 45 dagar |
| Uttagsavgift | 3 % |
| Kortnätverk | Visa |
Avida lanserade sina Black- och Blue-kort 2025 med 0 % valutapåslag och 0 kr i årsavgift. Ett av de mest kostnadsfria alternativen om man bara vill ha valutapåslagsfritt utan andra förmåner.
4. Northmill Visa är bästa debetkortet
| Valutapåslag | 0 % |
|---|---|
| Årsavgift | 0 kr |
| Uttagsavgift | 0 % |
| Korttyp | Debetkort (kräver insättning av pengar) |
| Kortnätverk | Visa |
Northmill är ett debetkort, inte ett kreditkort, så du måste sätta in pengar i förväg. Men det är helt avgiftsfritt: 0 % valutapåslag, 0 % uttagsavgift, 0 kr årsavgift. Plus 1 % sparränta på insatt kapital.
Bäst för: Den som vill ha ett komplement till sitt kreditkort utan att låna pengar.
5. Klarna Kortet är bäst om du redan har Klarna
| Valutapåslag | 0 % |
|---|---|
| Årsavgift | 0 kr |
| Räntefri period | Upp till 45 dagar |
| Uttagsavgift | 3 % |
| Kortnätverk | Visa |
Klarnakortet är gratis och har 0 % valutapåslag. Bra om du redan använder Klarna för köp och vill ha integrerat kort i appen.
Så mycket sparar du i kronor
Exempel 1: Två veckors semester i Spanien
Total utlandsspend: 15 000 kr (mat, hotell, aktiviteter)
| Kort | Valutapåslag-kostnad |
|---|---|
| Vanligt kort 1,99 % | 299 kr |
| Vanligt kort 2,5 % | 375 kr |
| Collector Black | 0 kr |
| Forex Kreditkort (nya ansökningar pausade) | 0 kr |
Besparing: 299 till 375 kr per resa.
Exempel 2: Lång USA-resa
Total utlandsspend: 40 000 kr + 4 kontantuttag à 2 000 kr = 8 000 kr i kontanter
| Kort | Valutapåslag | Uttagsavgift | Totalt |
|---|---|---|---|
| Vanligt kort (1,99 % + 3 % uttag) | 796 kr | 240 kr | 1 036 kr |
| Collector Black (0 % + 3 % uttag) | 0 kr | 240 kr | 240 kr |
| Forex Kreditkort (0 % + 0 % uttag utanför EU, nya ansökningar pausade) | 0 kr | 0 kr | 0 kr (+ 225 kr årsavgift) |
Forex-kortets 225 kr årsavgift är intjänad redan på första resan, men FOREX tar inte emot nya ansökningar just nu.
Exempel 3: Frekvent online-shopping från utländska butiker
Total spend hos amerikanska/asiatiska e-handlare per år: 50 000 kr
| Kort | Årlig valutapåslag-kostnad |
|---|---|
| Vanligt kort 1,99 % | 995 kr/år |
| Vanligt kort 2,5 % | 1 250 kr/år |
| 0 %-kort | 0 kr/år |
Vid frekvent utländsk e-handel sparar du 1 000+ kr/år.
Strategier för att minimera kostnaderna utomlands
Strategi 1: Två kort i plånboken
Många reseekonomer använder två 0 %-kort som backup för varandra:
- Köp: Collector Black eller Avida Black (0 % valutapåslag på köp)
- Kontantuttag: Northmill (0 % allt) eller Forex Kreditkort (0 % uttagsavgift utanför EU) om du redan har det
Strategi 2: Alltid välj lokal valuta
Vid kortköp utomlands frågar terminalen ofta: ”Will you pay in SEK or local currency?” Välj alltid lokal valuta. Om du väljer SEK aktiveras DCC (Dynamic Currency Conversion), alltså butikens egen växelkurs som ofta lägger på 3 till 8 %. Det är mycket dyrare än kortets eget valutapåslag.
Strategi 3: Undvik valutaväxling kontant
Att växla kontanter på flygplatsen eller hotellet kostar ofta 5 till 15 %. Mycket dyrare än kortets valutapåslag. Använd kort eller ta ut lokal valuta från bankomat med ditt 0 %-kort.
Strategi 4: Undvik onödiga uttag
Även med 0 % uttagsavgift kan det bli ränta från uttagsdagen om det är ett kreditkort. Använd debetkort (Northmill) för uttag istället.
Vanliga missförstånd om valutapåslag
”0 % valutapåslag betyder ingen kostnad alls”
Inte riktigt. Du får fortfarande Visa/Mastercards växelkurs, som kan skilja sig från marknadskursen med 0,1 till 0,5 % beroende på dag och valuta. Men det är betydligt billigare än kort med eget valutapåslag.
”Valutapåslag och uttagsavgift är samma sak”
Nej, två separata avgifter. Valutapåslag = procent på köpet. Uttagsavgift = procent eller fast kr vid kontantuttag. Vissa kort har 0 % på det ena men inte det andra.
”Alla kort har samma valutapåslag”
Nej, varierar mellan 0 % och 2,5 %. Bank Norwegian höjde 2026 från 0 % till 1,99 %. Kortet var tidigare ett av de bästa och är nu ett av de medelmåttiga.
”American Express har bäst växelkurs”
Nej. Amex har höga avgifter: 2 % valutapåslag + 4 % uttagsavgift. Membership Rewards-poäng kompenserar viss del, men ren avgiftskostnad är hög.
Vad du inte hittar på den här sidan
Den här guiden är fokuserad enbart på valutapåslag och uttagsavgifter. Vill du veta mer om:
- Reseförsäkring, lounge access, flygbonus? Se vår resekortguide
- Säkerhet vid utlandsanvändning? Se säkerhetsguide för utlandsanvändning
- Specifika kortrecensioner? Se respektive korts dedikerade sida
Vanliga frågor om valutapåslag
Vad är valutapåslag?
En procentsats (vanligtvis 1,75 till 2,5 %) som kortutgivaren lägger på varje köp i utländsk valuta. Skild från nätverkets växelkurs och uttagsavgifter.
Vilka kreditkort har 0 % valutapåslag?
Collector Black, Forex Kreditkort, Avida Black, Avida Blue, Klarnakortet. Plus debetkorten Northmill, Revolut och Lunar.
Vilket är det bästa kortet utan valutapåslag?
Beror på behov. Collector Black är bäst totalt (195 kr per år, Visa, 56 dagar räntefri). Forex är bäst för uttag utanför EU men tar inte emot nya ansökningar just nu. Northmill är bäst gratis debetkort.
Vad kostar valutapåslaget i kronor?
Vid 1,99 % och 10 000 kr utlandsspend: 199 kr. Vid 20 000 kr: 398 kr. Vid 50 000 kr: 995 kr.
Är debetkort billigare än kreditkort utomlands?
Northmill och Revolut har 0 % valutapåslag och 0 % uttagsavgift, vilket gör dem billigare än de flesta kreditkort. Men du måste ha pengar på kontot och får inte räntefri period.
Vad är skillnaden mellan valutapåslag och DCC?
Valutapåslag = kortutgivarens avgift för att växla valuta. DCC (Dynamic Currency Conversion) = butikens växling till SEK i terminalen, ofta 3 till 8 % dyrare. Välj alltid lokal valuta.
Har Bank Norwegian 0 % valutapåslag?
Inte längre. Bank Norwegian höjde 2026 från 0 % till 1,99 %. Tidigare ett av de bästa korten utomlands, nu medelmåttigt på just valutapåslag.
Får jag växlingskurs lika med marknadskursen?
Med 0 %-kort: nästan. Du får Visa eller Mastercards officiella kurs, som ligger nära marknadskursen (0,1 till 0,5 % skillnad).
Kan jag förhandla bort valutapåslaget?
Nej. Det är inbyggt i kortets villkor.
Behöver jag 0 %-kort om jag bara reser någon vecka per år?
Beror på utlandsspend. Vid 5 000 kr spend sparar du 100 kr. Vid 15 000 kr: 300 kr. Räkna på din egen situation.
Lönar sig Forex Kreditkortets årsavgift?
Redan vid en utlandsresa med kontantuttag utanför EU sparar du normalt mer än 225 kr (årsavgiften) i uttagsavgifter och valutapåslag. FOREX tar dock inte emot nya ansökningar just nu.
Vad händer om jag betalar med SEK i butiken utomlands?
Då aktiveras DCC, alltså butikens egen växling. Vanligtvis 3 till 8 % dyrare än kortets valutapåslag. Välj alltid lokal valuta vid kortbetalning utomlands.
Är Revolut alltid gratis?
Standard-nivån har taket 10 000 kr/månad för avgiftsfri växling och 2 000 kr för uttag. Över dessa belopp tillkommer avgifter. Premium-nivåer (Plus, Premium, Metal) har högre tak men kostar månatlig prenumeration.
Räknas valutapåslag in i effektiv ränta?
Nej. Effektiv ränta beräknas på kreditkostnaden vid utnyttjad kredit. Valutapåslag är en separat avgift som tillkommer för varje utlandstransaktion.
Hur ser jag valutapåslaget på min faktura?
Oftast specificeras det inte separat, utan det är inbäddat i beloppet som dras. Du kan jämföra det dragna beloppet mot dagens marknadskurs för att se det totala påslaget (växelkurs + valutapåslag).
Representativt exempel
För kreditkort gäller följande representativa exempel: Vid utnyttjad kredit på 20 000 kr återbetalt över 12 månader är den effektiva räntan 15 till 22 %. Det sammanlagda beloppet att betala tillbaka är 21 500 till 22 400 kr. Räntor är rörliga. Maxränta enligt konsumentkreditlagen är Riksbankens referensränta + 20 procentenheter. Att låna kostar pengar. Betala alltid hela fakturabeloppet i tid om du kan.